Domain pilzkopfbeschläge.de kaufen?
Wir ziehen mit dem Projekt
pilzkopfbeschläge.de um.
Sind Sie am Kauf der Domain
pilzkopfbeschläge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pilzkopfbeschläge.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
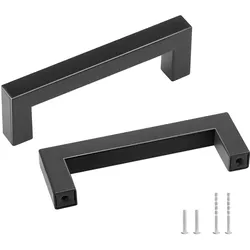
EVOR 30er Set Möbelgriff Edelstahl Stangengriff 108x12x35mm Küchengriff Mittenlochabstand 96mm Schrankgriff Dicke der Schrankplatten von 1,52 bis 2cm oder 1,27 bis 4cm Türgriffe SchubladengriffeEVOR 30er Set Möbelgriff Edelstahl Stangengriff 108x12x35mm Küchengriff Mittenlochabstand 96mm Schrankgriff Dicke der Schrankplatten von 1,52 bis 2cm oder 1,27 bis 4cm Türgriffe Schubladengriffe Einfache Installation Passend für verschiedene Möbel Mehrere Größen Vielseitiger Stil Mühelose Wartung Langlebiger Edelstahl Hauptmaterial: Edelstahl,Nettogewicht (inkl. Zubehör): 1,54 kg (3,4 lbs),Menge: 30 Stück,Artikelabmessungen (L x B x H): 108 x 12 x 35 mm (39,37 x 0,47 x 1,38 Zoll),Artikelmodellnummer: 6003-96mm-schwarz,Mittenlochabstand: 96 mm (3,86 Zoll),Bruttogewicht (inkl. Zubehör & Verpackung): 1,64 kg (3,62 lbs)38,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR 30er Set Möbelgriff Edelstahl Stangengriff 88x12x35mm Küchengriff Mittenlochabstand 76mm Schrankgriff Dicke der Schrankplatten von 1,52 bis 2cm oder 1,27 bis 4cm Türgriffe SchubladengriffeVEVOR 30er Set Möbelgriff Edelstahl Stangengriff 88x12x35mm Küchengriff Mittenlochabstand 76mm Schrankgriff Dicke der Schrankplatten von 1,52 bis 2cm oder 1,27 bis 4cm Türgriffe Schubladengriffe Einfache Installation Passend für verschiedene Möbel Mehrere Größen Vielseitiger Stil Mühelose Wartung Langlebiger Edelstahl Hauptmaterial: Edelstahl,Nettogewicht (inkl. Zubehör): 1,46 kg (3,22 lbs),Menge: 30 Stück,Artikelabmessungen (L x B x H): 88 x 12 x 35 mm (3,46 x 0,47 x 1,38 Zoll),Artikelmodellnummer: 6003-76mm-schwarz,Bruttogewicht (inkl. Zubehör & Verpackung): 1,56 kg (3,44 lbs),Abstand der Mittellöcher: 76 mm (3 Zoll)35,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
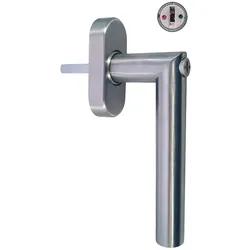
Mega, Fenstergriff, FenstergriffeDie Fenstergriffe von Mega bieten eine zuverlässige und funktionale Lösung für die sichere Handhabung von Fenstern. Diese Griffe sind aus hochwertigem Edelstahl gefertigt und zeichnen sich durch eine matte Oberfläche aus, die nicht nur ästhetisch ansprechend ist, sondern auch eine hohe Widerstandsfähigkeit gegenüber Abnutzung und Witterungseinflüssen gewährleistet. Die Konstruktion umfasst eine Rastermechanik mit einem Schliessmechanismus, der durch einen Druckknopf aktiviert wird, was eine einfache und sichere Bedienung ermöglicht. Die Griffe sind für den Innenbereich konzipiert und bieten eine komfortable Ausladung, die eine ergonomische Handhabung unterstützt. Mit einem Lochabstand von 43 mm sind diese Fenstergriffe vielseitig einsetzbar und passen zu verschiedenen Fenstertypen. - Hergestellt aus hochwertigem Edelstahl für Langlebigkeit - Matte Oberfläche für eine ansprechende Optik - Abschliessbarer Mechanismus für zusätzliche Sicherheit - Einfache Montage mit im Lieferumfang enthaltenen Schrauben.67,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
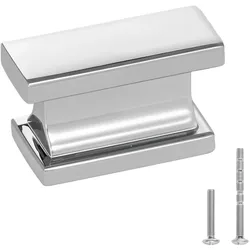
VEVOR Schrankknöpfe, 10er-Pack, 3,6 cm große Schubladengriffe aus Zinklegierung, rechteckige massive Küchenkommodenknöpfe, Schrankbeschläge mit Schrauben für Badezimmerschränke, Schubladen, ChromfarbeVEVOR Schrankknöpfe, 10er-Pack, 3,6 cm große Schubladengriffe aus Zinklegierung, rechteckige massive Küchenkommodenknöpfe, Schrankbeschläge mit Schrauben für Badezimmerschränke, Schubladen, Chromfarbe Einzelmontage-Massivknopf Robust und verschleißfest Einfache Installation Einfach zu pflegen Minimalistisch und stilvoll Komfortabler Griff Form: Rechteckig, Menge: 10 Stück, Nettogewicht: 1,15 lbs/0,52 kg, Hauptmaterial: Zinklegierung, Farbe: Chrom,Artikelmodellnummer: 2891, Produktabmessungen: 1,42 x 0,59 x 0,79 Zoll/36 x 15 x 20 mm14,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antikeimfolie TürgriffeMaße 10 x 8 cm Die LOGIS GRIPS® Antikeimfolie wirkt als „Schutzschild“. Durch die besondere Kombination aus hoher Porendichtigkeit und einer spezifisch kalibrierten Oberflächenspannung wird die Ansiedlung von Viren und Bakterien deutlich erschwert. Hierdurch wird von vorneherein eine Oberflächenkontamination wesentlich vermindert, was kein anderes uns bekanntes Wettbewerbsprodukt darstellen kann. Reduziert das Infektionsrisiko Versiegelt Oberflächen und macht >99,98% aller behüllten Viren und Bakterien unschädlich Transparente, selbstklebende Folie Schützt Oberflächen dauerhaft Leicht aufbringbar, auch auf unebenen Oberflächen und Griffen Haltbarkeit bis zu einem Jahr Wirksamkeit getestet und bestätigt von EUROVIR® Hygiene LaborApplikationsfelder: Alle Oberflächen mit denen Kunden, Mitarbeiter oder Ware in Berührung kommen Gebäude (Büros, Hotels): Türgriffe, Handläufe, Schreibtische, Konferenztische, Ablagen, Transporttische und Tabletts, Schränke, Tresen und Empfang Produktion: Werkzeuge, Touchscreens, Tische Gastronomie: Türgriffe und Tresen Einzelhandel: Einkaufswagengriffe, Türkontakte (z.B. Kühlregale), Regale, Warenlager, Touchscreens Öffentliche Verkehrsmittel: Haltestangen und griffe, Touchscreens Flugzeuge und Bahn: Klapptische, Trolleys, Transportkisten, Sicherheitscheck Transport & Logistik: LKW Transport, Paketzusteller, Pharma --/Kosmetiktransport, Lagerflächen, RegaleTechnische Daten (Folie) Dicke ohne Schutzpapier und Klebstoff: 0,070 mm Verklebt auf Stahl, kein messbarer Schrumpf in Querrichtung, in Laufrichtung max. 0,2 mm Temperaturbeständigkeit: Verklebt auf Aluminium, 50° C bis +90° C Lösemittel/Chemikalienbeständigkeit: Bei Raumtemperatur, 72h nach Verklebung auf Aluminium, kurzzeitig beständig gegen die meisten Öle, Fette, Kraftstoffe, aliphatische Lösungsmittel, schwache Säuren, Salze und Alkalien. Klebkraft: nach 24h, rostfreier Stahl) 8 N/25 mm Reißfestigkeit DIN EN ISO 527: Längs: > 19 Mpa , Quer: > 19 Mpa Reißdehnung DIN EN ISO 527: Längs: > 130%, Quer: > 150% Lagerfähigkeit: 2 Jahre Verklebungstemperatur: > +8 C Maximale Haltbarkeit bei fachgerechter Verarbeitung bei vertikaler Außenbewitterung: max. 18 - 24 Monate (Ersatz nach 12 Monaten für max. Wirksamkeit ermpfohlen) Entfernbarkeit: Innerhalb von 3 Jahren von den meisten Oberflächen rückstandsfrei entfernbarWarnhinweis: Produkt ist ggf. brennbar. Trocken und kühl lagern. Nicht in Reichweite von Kindern aufbewahren. Nicht verschlucken. Nicht mit Schleimhäute und Lebensmitteln in Kontakt bringen. Nicht für Textilien, Polster oder Teppiche geeignet. Der Hersteller übernimmt keine Haftung für Schäden, die durch ungeeignete, unsachgemäße oder fehlerhafte Lagerung, Verwendung oder Behandlung durch den Verbraucher oder natürliche Abnutzung entstehen, sofern die Schäden nicht vom Hersteller zu vertreten sind.23,84 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
EVOR 30er Set Möbelgriff Edelstahl Stangengriff 108x12x35mm Küchengriff Mittenlochabstand 96mm Schrankgriff Dicke der Schrankplatten von 1,52 bis 2cm oder 1,27 bis 4cm Türgriffe SchubladengriffeEVOR 30er Set Möbelgriff Edelstahl Stangengriff 108x12x35mm Küchengriff Mittenlochabstand 96mm Schrankgriff Dicke der Schrankplatten von 1,52 bis 2cm oder 1,27 bis 4cm Türgriffe Schubladengriffe Einfache Installation Passend für verschiedene Möbel Mehrere Größen Vielseitiger Stil Mühelose Wartung Langlebiger Edelstahl Hauptmaterial: Edelstahl,Nettogewicht (inkl. Zubehör): 1,54 kg (3,4 lbs),Menge: 30 Stück,Artikelabmessungen (L x B x H): 108 x 12 x 35 mm (39,37 x 0,47 x 1,38 Zoll),Artikelmodellnummer: 6003-96mm-schwarz,Mittenlochabstand: 96 mm (3,86 Zoll),Bruttogewicht (inkl. Zubehör & Verpackung): 1,64 kg (3,62 lbs)38,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR 30er Set Möbelgriff Edelstahl Stangengriff 88x12x35mm Küchengriff Mittenlochabstand 76mm Schrankgriff Dicke der Schrankplatten von 1,52 bis 2cm oder 1,27 bis 4cm Türgriffe SchubladengriffeVEVOR 30er Set Möbelgriff Edelstahl Stangengriff 88x12x35mm Küchengriff Mittenlochabstand 76mm Schrankgriff Dicke der Schrankplatten von 1,52 bis 2cm oder 1,27 bis 4cm Türgriffe Schubladengriffe Einfache Installation Passend für verschiedene Möbel Mehrere Größen Vielseitiger Stil Mühelose Wartung Langlebiger Edelstahl Hauptmaterial: Edelstahl,Nettogewicht (inkl. Zubehör): 1,46 kg (3,22 lbs),Menge: 30 Stück,Artikelabmessungen (L x B x H): 88 x 12 x 35 mm (3,46 x 0,47 x 1,38 Zoll),Artikelmodellnummer: 6003-76mm-schwarz,Bruttogewicht (inkl. Zubehör & Verpackung): 1,56 kg (3,44 lbs),Abstand der Mittellöcher: 76 mm (3 Zoll)35,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Mega, Fenstergriff, FenstergriffeDie Fenstergriffe von Mega bieten eine zuverlässige und funktionale Lösung für die sichere Handhabung von Fenstern. Diese Griffe sind aus hochwertigem Edelstahl gefertigt und zeichnen sich durch eine matte Oberfläche aus, die nicht nur ästhetisch ansprechend ist, sondern auch eine hohe Widerstandsfähigkeit gegenüber Abnutzung und Witterungseinflüssen gewährleistet. Die Konstruktion umfasst eine Rastermechanik mit einem Schliessmechanismus, der durch einen Druckknopf aktiviert wird, was eine einfache und sichere Bedienung ermöglicht. Die Griffe sind für den Innenbereich konzipiert und bieten eine komfortable Ausladung, die eine ergonomische Handhabung unterstützt. Mit einem Lochabstand von 43 mm sind diese Fenstergriffe vielseitig einsetzbar und passen zu verschiedenen Fenstertypen. - Hergestellt aus hochwertigem Edelstahl für Langlebigkeit - Matte Oberfläche für eine ansprechende Optik - Abschliessbarer Mechanismus für zusätzliche Sicherheit - Einfache Montage mit im Lieferumfang enthaltenen Schrauben.67,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.