Domain pilzkopfbeschläge.de kaufen?
Wir ziehen mit dem Projekt
pilzkopfbeschläge.de um.
Sind Sie am Kauf der Domain
pilzkopfbeschläge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pilzkopfbeschläge.de kaufen?
Was sind Umsatzerlöse?
Umsatzerlöse sind die Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die wichtigste Einnahmequelle eines Unternehmens dar und werden in der Gewinn- und Verlustrechnung ausgewiesen. Umsatzerlöse sind ein Indikator für den Erfolg eines Unternehmens und können durch verschiedene Faktoren wie Preisgestaltung, Absatzmenge und Kundennachfrage beeinflusst werden. **
Ist Umsatz gleich Umsatzerlöse?
Ist Umsatz gleich Umsatzerlöse? Diese beiden Begriffe werden oft synonym verwendet, beziehen sich jedoch auf leicht unterschiedliche Konzepte. Der Umsatz bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Umsatzerlöse hingegen beziehen sich speziell auf die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen im Rahmen des normalen Geschäftsbetriebs. Umsatzerlöse sind also ein Teil des Gesamtumsatzes eines Unternehmens. Es ist wichtig, zwischen diesen beiden Begriffen zu unterscheiden, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **

Ähnliche Suchbegriffe für Umsatzerlöse
Top-Angebote
Produkte zum Begriff Umsatzerlöse:
-
Umsatzerlöse aus Verträgen mit Kunden nach IFRS 15. Herausforderungen aus der Umstellung für die Automobilindustire, Taschenbuch von RenéUmsatzerlöse Aus Verträgen Mit Kunden Nach Ifrs 15. Herausforderungen Aus Der Umstellung Für Die Automobilindustire, Taschenbuch Von René Zdebel,mohammad Isaac, Grin, 978-3-668-56962-1, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planungskonzept zur Prüfung der Umsatzerlöse in der Handelsbilanz, Taschenbuch von Therese Aimee Schuster, GRIN, 978-3-346-95717-7Planungskonzept Zur Prüfung Der Umsatzerlöse In Der Handelsbilanz, Taschenbuch Von Therese Aimee Schuster, Grin, 978-3-346-95717-7, Seitenanzahl: 5229,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
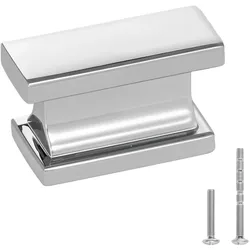
VEVOR Schrankknöpfe, 10er-Pack, 3,6 cm große Schubladengriffe aus Zinklegierung, rechteckige massive Küchenkommodenknöpfe, Schrankbeschläge mit Schrauben für Badezimmerschränke, Schubladen, ChromfarbeVEVOR Schrankknöpfe, 10er-Pack, 3,6 cm große Schubladengriffe aus Zinklegierung, rechteckige massive Küchenkommodenknöpfe, Schrankbeschläge mit Schrauben für Badezimmerschränke, Schubladen, Chromfarbe Einzelmontage-Massivknopf Robust und verschleißfest Einfache Installation Einfach zu pflegen Minimalistisch und stilvoll Komfortabler Griff Form: Rechteckig, Menge: 10 Stück, Nettogewicht: 1,15 lbs/0,52 kg, Hauptmaterial: Zinklegierung, Farbe: Chrom,Artikelmodellnummer: 2891, Produktabmessungen: 1,42 x 0,59 x 0,79 Zoll/36 x 15 x 20 mm14,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antikeimfolie TürgriffeMaße 10 x 8 cm Die LOGIS GRIPS® Antikeimfolie wirkt als „Schutzschild“. Durch die besondere Kombination aus hoher Porendichtigkeit und einer spezifisch kalibrierten Oberflächenspannung wird die Ansiedlung von Viren und Bakterien deutlich erschwert. Hierdurch wird von vorneherein eine Oberflächenkontamination wesentlich vermindert, was kein anderes uns bekanntes Wettbewerbsprodukt darstellen kann. Reduziert das Infektionsrisiko Versiegelt Oberflächen und macht >99,98% aller behüllten Viren und Bakterien unschädlich Transparente, selbstklebende Folie Schützt Oberflächen dauerhaft Leicht aufbringbar, auch auf unebenen Oberflächen und Griffen Haltbarkeit bis zu einem Jahr Wirksamkeit getestet und bestätigt von EUROVIR® Hygiene LaborApplikationsfelder: Alle Oberflächen mit denen Kunden, Mitarbeiter oder Ware in Berührung kommen Gebäude (Büros, Hotels): Türgriffe, Handläufe, Schreibtische, Konferenztische, Ablagen, Transporttische und Tabletts, Schränke, Tresen und Empfang Produktion: Werkzeuge, Touchscreens, Tische Gastronomie: Türgriffe und Tresen Einzelhandel: Einkaufswagengriffe, Türkontakte (z.B. Kühlregale), Regale, Warenlager, Touchscreens Öffentliche Verkehrsmittel: Haltestangen und griffe, Touchscreens Flugzeuge und Bahn: Klapptische, Trolleys, Transportkisten, Sicherheitscheck Transport & Logistik: LKW Transport, Paketzusteller, Pharma --/Kosmetiktransport, Lagerflächen, RegaleTechnische Daten (Folie) Dicke ohne Schutzpapier und Klebstoff: 0,070 mm Verklebt auf Stahl, kein messbarer Schrumpf in Querrichtung, in Laufrichtung max. 0,2 mm Temperaturbeständigkeit: Verklebt auf Aluminium, 50° C bis +90° C Lösemittel/Chemikalienbeständigkeit: Bei Raumtemperatur, 72h nach Verklebung auf Aluminium, kurzzeitig beständig gegen die meisten Öle, Fette, Kraftstoffe, aliphatische Lösungsmittel, schwache Säuren, Salze und Alkalien. Klebkraft: nach 24h, rostfreier Stahl) 8 N/25 mm Reißfestigkeit DIN EN ISO 527: Längs: > 19 Mpa , Quer: > 19 Mpa Reißdehnung DIN EN ISO 527: Längs: > 130%, Quer: > 150% Lagerfähigkeit: 2 Jahre Verklebungstemperatur: > +8 C Maximale Haltbarkeit bei fachgerechter Verarbeitung bei vertikaler Außenbewitterung: max. 18 - 24 Monate (Ersatz nach 12 Monaten für max. Wirksamkeit ermpfohlen) Entfernbarkeit: Innerhalb von 3 Jahren von den meisten Oberflächen rückstandsfrei entfernbarWarnhinweis: Produkt ist ggf. brennbar. Trocken und kühl lagern. Nicht in Reichweite von Kindern aufbewahren. Nicht verschlucken. Nicht mit Schleimhäute und Lebensmitteln in Kontakt bringen. Nicht für Textilien, Polster oder Teppiche geeignet. Der Hersteller übernimmt keine Haftung für Schäden, die durch ungeeignete, unsachgemäße oder fehlerhafte Lagerung, Verwendung oder Behandlung durch den Verbraucher oder natürliche Abnutzung entstehen, sofern die Schäden nicht vom Hersteller zu vertreten sind.25,47 €*Versand: 5,44 €Sichere Weiterleitung zum Anbieter


-
Wie werden Umsatzerlöse gebucht?
Umsatzerlöse werden in der Buchhaltung gebucht, indem die erzielten Einnahmen aus dem Verkauf von Waren oder Dienstleistungen erfasst werden. Dies geschieht in der Regel durch die Erstellung von Rechnungen an Kunden. Die Umsatzerlöse werden dann als Einnahmen auf der Haben-Seite des entsprechenden Kontos verbucht. Es ist wichtig, die Umsatzerlöse korrekt zu verbuchen, um ein genaues Bild der finanziellen Leistungsfähigkeit eines Unternehmens zu erhalten. Eine ordnungsgemäße Buchführung der Umsatzerlöse ist auch für die Steuererklärung und die Erfüllung gesetzlicher Anforderungen unerlässlich. **
-
Wie berechnet man Umsatzerlöse?
Umsatzerlöse werden berechnet, indem man den Gesamtbetrag aller verkauften Waren oder erbrachten Dienstleistungen innerhalb eines bestimmten Zeitraums addiert. Dazu werden die Verkaufspreise der einzelnen Produkte oder Dienstleistungen mit der Anzahl der verkauften Einheiten multipliziert. Rabatte, Retouren und andere Abzüge werden von diesem Betrag abgezogen, um den Nettoumsatz zu ermitteln. Umsatzerlöse sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens und geben Auskunft über dessen Umsatzentwicklung. Es ist wichtig, die Umsatzerlöse regelmäßig zu überwachen, um den finanziellen Erfolg eines Unternehmens zu beurteilen und strategische Entscheidungen zu treffen. **
-
Was fällt unter Umsatzerlöse?
Umsatzerlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Dazu gehören beispielsweise der Verkauf von Produkten, Provisionen, Lizenzgebühren oder Mieteinnahmen. Umsatzerlöse sind ein wichtiger Bestandteil der betriebswirtschaftlichen Kennzahlen und geben Auskunft über die Leistungsfähigkeit eines Unternehmens. Sie werden in der Gewinn- und Verlustrechnung ausgewiesen und sind entscheidend für die Berechnung des Gewinns. Unternehmen müssen ihre Umsatzerlöse transparent und nachvollziehbar dokumentieren, um eine korrekte Bilanzierung sicherzustellen. **
-
Wie beeinflussen Umsatzerlöse den finanziellen Erfolg eines Unternehmens? Wie können Umsatzerlöse gesteigert werden?
Umsatzerlöse sind ein wichtiger Indikator für den finanziellen Erfolg eines Unternehmens, da sie direkt mit dem Umsatz und Gewinn verbunden sind. Um den finanziellen Erfolg zu steigern, können Umsatzerlöse durch Maßnahmen wie Marketing, Produktinnovationen, Preisanpassungen oder die Erschließung neuer Märkte gesteigert werden. Es ist wichtig, dass Unternehmen kontinuierlich an der Steigerung ihrer Umsatzerlöse arbeiten, um langfristig erfolgreich zu sein. **

Wann Umsatzerlöse und wann Warenverkauf?
Umsatzerlöse entstehen, wenn ein Unternehmen Einnahmen aus dem Verkauf von Waren oder Dienstleistungen erzielt. Diese Einnahmen werden in der Gewinn- und Verlustrechnung ausgewiesen. Der Warenverkauf hingegen bezieht sich speziell auf den Verkauf von physischen Produkten, die das Unternehmen herstellt oder vertreibt. Während Umsatzerlöse den Gesamterlös aus dem Verkauf von Waren und Dienstleistungen darstellen, bezieht sich der Warenverkauf nur auf den Verkauf von physischen Produkten. Es ist wichtig, zwischen diesen Begriffen zu unterscheiden, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **
Wann wird an Umsatzerlöse gebucht?
Umsatzerlöse werden in der Regel dann gebucht, wenn ein Unternehmen seine Produkte oder Dienstleistungen an Kunden verkauft und die Leistung erbracht wurde. Dies bedeutet, dass die Einnahmen aus dem Verkauf in der Buchhaltung erfasst werden, sobald die Leistung abgeschlossen ist und der Kunde zahlungspflichtig ist. Die genaue Zeitpunkt der Buchung hängt von der jeweiligen Buchhaltungsmethode ab, wie z.B. der Ist- oder der Soll-Versteuerung. Es ist wichtig, Umsatzerlöse korrekt und zeitnah zu verbuchen, um ein genaues Bild der finanziellen Lage des Unternehmens zu erhalten und um die gesetzlichen Vorschriften einzuhalten. **
Top-Angebote
Produkte zum Begriff Umsatzerlöse:
-
Vermeidung des Earnings Management der Umsatzerlöse, Taschenbuch von Christian Herold, Deutscher Universitätsverlag, 978-3-8350-0274-6Vermeidung Des Earnings Management Der Umsatzerlöse, Taschenbuch Von Christian Herold, Deutscher Universitätsverlag, 978-3-8350-0274-6, Seitenanzahl: 24964,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darstellung des neuen Standards IFRS 15 'Umsatzerlöse aus Verträgen mit Kunden' und dessen Auswirkungen auf die Automobilzulieferindustrie,Darstellung Des Neuen Standards Ifrs 15 'umsatzerlöse Aus Verträgen Mit Kunden' Und Dessen Auswirkungen Auf Die Automobilzulieferindustrie, Taschenbuch Von Daphne Efremidis, Grin, 978-3-668-06510-9, Seitenanzahl: 11647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzerlöse aus Verträgen mit Kunden nach IFRS 15. Herausforderungen aus der Umstellung für die Automobilindustire, Taschenbuch von RenéUmsatzerlöse Aus Verträgen Mit Kunden Nach Ifrs 15. Herausforderungen Aus Der Umstellung Für Die Automobilindustire, Taschenbuch Von René Zdebel,mohammad Isaac, Grin, 978-3-668-56962-1, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planungskonzept zur Prüfung der Umsatzerlöse in der Handelsbilanz, Taschenbuch von Therese Aimee Schuster, GRIN, 978-3-346-95717-7Planungskonzept Zur Prüfung Der Umsatzerlöse In Der Handelsbilanz, Taschenbuch Von Therese Aimee Schuster, Grin, 978-3-346-95717-7, Seitenanzahl: 5229,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Umsatzerlöse?
Umsatzerlöse sind die Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die wichtigste Einnahmequelle eines Unternehmens dar und werden in der Gewinn- und Verlustrechnung ausgewiesen. Umsatzerlöse sind ein Indikator für den Erfolg eines Unternehmens und können durch verschiedene Faktoren wie Preisgestaltung, Absatzmenge und Kundennachfrage beeinflusst werden. **
-
Ist Umsatz gleich Umsatzerlöse?
Ist Umsatz gleich Umsatzerlöse? Diese beiden Begriffe werden oft synonym verwendet, beziehen sich jedoch auf leicht unterschiedliche Konzepte. Der Umsatz bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Umsatzerlöse hingegen beziehen sich speziell auf die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen im Rahmen des normalen Geschäftsbetriebs. Umsatzerlöse sind also ein Teil des Gesamtumsatzes eines Unternehmens. Es ist wichtig, zwischen diesen beiden Begriffen zu unterscheiden, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **
-
Wie werden Umsatzerlöse gebucht?
Umsatzerlöse werden in der Buchhaltung gebucht, indem die erzielten Einnahmen aus dem Verkauf von Waren oder Dienstleistungen erfasst werden. Dies geschieht in der Regel durch die Erstellung von Rechnungen an Kunden. Die Umsatzerlöse werden dann als Einnahmen auf der Haben-Seite des entsprechenden Kontos verbucht. Es ist wichtig, die Umsatzerlöse korrekt zu verbuchen, um ein genaues Bild der finanziellen Leistungsfähigkeit eines Unternehmens zu erhalten. Eine ordnungsgemäße Buchführung der Umsatzerlöse ist auch für die Steuererklärung und die Erfüllung gesetzlicher Anforderungen unerlässlich. **
-
Wie berechnet man Umsatzerlöse?
Umsatzerlöse werden berechnet, indem man den Gesamtbetrag aller verkauften Waren oder erbrachten Dienstleistungen innerhalb eines bestimmten Zeitraums addiert. Dazu werden die Verkaufspreise der einzelnen Produkte oder Dienstleistungen mit der Anzahl der verkauften Einheiten multipliziert. Rabatte, Retouren und andere Abzüge werden von diesem Betrag abgezogen, um den Nettoumsatz zu ermitteln. Umsatzerlöse sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens und geben Auskunft über dessen Umsatzentwicklung. Es ist wichtig, die Umsatzerlöse regelmäßig zu überwachen, um den finanziellen Erfolg eines Unternehmens zu beurteilen und strategische Entscheidungen zu treffen. **
Ähnliche Suchbegriffe für Umsatzerlöse
-
VEVOR Schrankknöpfe, 10er-Pack, 3,6 cm große Schubladengriffe aus Zinklegierung, rechteckige massive Küchenkommodenknöpfe, Schrankbeschläge mit Schrauben für Badezimmerschränke, Schubladen, ChromfarbeVEVOR Schrankknöpfe, 10er-Pack, 3,6 cm große Schubladengriffe aus Zinklegierung, rechteckige massive Küchenkommodenknöpfe, Schrankbeschläge mit Schrauben für Badezimmerschränke, Schubladen, Chromfarbe Einzelmontage-Massivknopf Robust und verschleißfest Einfache Installation Einfach zu pflegen Minimalistisch und stilvoll Komfortabler Griff Form: Rechteckig, Menge: 10 Stück, Nettogewicht: 1,15 lbs/0,52 kg, Hauptmaterial: Zinklegierung, Farbe: Chrom,Artikelmodellnummer: 2891, Produktabmessungen: 1,42 x 0,59 x 0,79 Zoll/36 x 15 x 20 mm14,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antikeimfolie TürgriffeMaße 10 x 8 cm Die LOGIS GRIPS® Antikeimfolie wirkt als „Schutzschild“. Durch die besondere Kombination aus hoher Porendichtigkeit und einer spezifisch kalibrierten Oberflächenspannung wird die Ansiedlung von Viren und Bakterien deutlich erschwert. Hierdurch wird von vorneherein eine Oberflächenkontamination wesentlich vermindert, was kein anderes uns bekanntes Wettbewerbsprodukt darstellen kann. Reduziert das Infektionsrisiko Versiegelt Oberflächen und macht >99,98% aller behüllten Viren und Bakterien unschädlich Transparente, selbstklebende Folie Schützt Oberflächen dauerhaft Leicht aufbringbar, auch auf unebenen Oberflächen und Griffen Haltbarkeit bis zu einem Jahr Wirksamkeit getestet und bestätigt von EUROVIR® Hygiene LaborApplikationsfelder: Alle Oberflächen mit denen Kunden, Mitarbeiter oder Ware in Berührung kommen Gebäude (Büros, Hotels): Türgriffe, Handläufe, Schreibtische, Konferenztische, Ablagen, Transporttische und Tabletts, Schränke, Tresen und Empfang Produktion: Werkzeuge, Touchscreens, Tische Gastronomie: Türgriffe und Tresen Einzelhandel: Einkaufswagengriffe, Türkontakte (z.B. Kühlregale), Regale, Warenlager, Touchscreens Öffentliche Verkehrsmittel: Haltestangen und griffe, Touchscreens Flugzeuge und Bahn: Klapptische, Trolleys, Transportkisten, Sicherheitscheck Transport & Logistik: LKW Transport, Paketzusteller, Pharma --/Kosmetiktransport, Lagerflächen, RegaleTechnische Daten (Folie) Dicke ohne Schutzpapier und Klebstoff: 0,070 mm Verklebt auf Stahl, kein messbarer Schrumpf in Querrichtung, in Laufrichtung max. 0,2 mm Temperaturbeständigkeit: Verklebt auf Aluminium, 50° C bis +90° C Lösemittel/Chemikalienbeständigkeit: Bei Raumtemperatur, 72h nach Verklebung auf Aluminium, kurzzeitig beständig gegen die meisten Öle, Fette, Kraftstoffe, aliphatische Lösungsmittel, schwache Säuren, Salze und Alkalien. Klebkraft: nach 24h, rostfreier Stahl) 8 N/25 mm Reißfestigkeit DIN EN ISO 527: Längs: > 19 Mpa , Quer: > 19 Mpa Reißdehnung DIN EN ISO 527: Längs: > 130%, Quer: > 150% Lagerfähigkeit: 2 Jahre Verklebungstemperatur: > +8 C Maximale Haltbarkeit bei fachgerechter Verarbeitung bei vertikaler Außenbewitterung: max. 18 - 24 Monate (Ersatz nach 12 Monaten für max. Wirksamkeit ermpfohlen) Entfernbarkeit: Innerhalb von 3 Jahren von den meisten Oberflächen rückstandsfrei entfernbarWarnhinweis: Produkt ist ggf. brennbar. Trocken und kühl lagern. Nicht in Reichweite von Kindern aufbewahren. Nicht verschlucken. Nicht mit Schleimhäute und Lebensmitteln in Kontakt bringen. Nicht für Textilien, Polster oder Teppiche geeignet. Der Hersteller übernimmt keine Haftung für Schäden, die durch ungeeignete, unsachgemäße oder fehlerhafte Lagerung, Verwendung oder Behandlung durch den Verbraucher oder natürliche Abnutzung entstehen, sofern die Schäden nicht vom Hersteller zu vertreten sind.25,47 €*Versand: 5,44 €Sichere Weiterleitung zum Anbieter
-
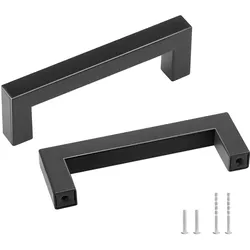
EVOR 30er Set Möbelgriff Edelstahl Stangengriff 108x12x35mm Küchengriff Mittenlochabstand 96mm Schrankgriff Dicke der Schrankplatten von 1,52 bis 2cm oder 1,27 bis 4cm Türgriffe SchubladengriffeEVOR 30er Set Möbelgriff Edelstahl Stangengriff 108x12x35mm Küchengriff Mittenlochabstand 96mm Schrankgriff Dicke der Schrankplatten von 1,52 bis 2cm oder 1,27 bis 4cm Türgriffe Schubladengriffe Einfache Installation Passend für verschiedene Möbel Mehrere Größen Vielseitiger Stil Mühelose Wartung Langlebiger Edelstahl Hauptmaterial: Edelstahl,Nettogewicht (inkl. Zubehör): 1,54 kg (3,4 lbs),Menge: 30 Stück,Artikelabmessungen (L x B x H): 108 x 12 x 35 mm (39,37 x 0,47 x 1,38 Zoll),Artikelmodellnummer: 6003-96mm-schwarz,Mittenlochabstand: 96 mm (3,86 Zoll),Bruttogewicht (inkl. Zubehör & Verpackung): 1,64 kg (3,62 lbs)38,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR 30er Set Möbelgriff Edelstahl Stangengriff 88x12x35mm Küchengriff Mittenlochabstand 76mm Schrankgriff Dicke der Schrankplatten von 1,52 bis 2cm oder 1,27 bis 4cm Türgriffe SchubladengriffeVEVOR 30er Set Möbelgriff Edelstahl Stangengriff 88x12x35mm Küchengriff Mittenlochabstand 76mm Schrankgriff Dicke der Schrankplatten von 1,52 bis 2cm oder 1,27 bis 4cm Türgriffe Schubladengriffe Einfache Installation Passend für verschiedene Möbel Mehrere Größen Vielseitiger Stil Mühelose Wartung Langlebiger Edelstahl Hauptmaterial: Edelstahl,Nettogewicht (inkl. Zubehör): 1,46 kg (3,22 lbs),Menge: 30 Stück,Artikelabmessungen (L x B x H): 88 x 12 x 35 mm (3,46 x 0,47 x 1,38 Zoll),Artikelmodellnummer: 6003-76mm-schwarz,Bruttogewicht (inkl. Zubehör & Verpackung): 1,56 kg (3,44 lbs),Abstand der Mittellöcher: 76 mm (3 Zoll)35,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter Umsatzerlöse?
Umsatzerlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Dazu gehören beispielsweise der Verkauf von Produkten, Provisionen, Lizenzgebühren oder Mieteinnahmen. Umsatzerlöse sind ein wichtiger Bestandteil der betriebswirtschaftlichen Kennzahlen und geben Auskunft über die Leistungsfähigkeit eines Unternehmens. Sie werden in der Gewinn- und Verlustrechnung ausgewiesen und sind entscheidend für die Berechnung des Gewinns. Unternehmen müssen ihre Umsatzerlöse transparent und nachvollziehbar dokumentieren, um eine korrekte Bilanzierung sicherzustellen. **
-
Wie beeinflussen Umsatzerlöse den finanziellen Erfolg eines Unternehmens? Wie können Umsatzerlöse gesteigert werden?
Umsatzerlöse sind ein wichtiger Indikator für den finanziellen Erfolg eines Unternehmens, da sie direkt mit dem Umsatz und Gewinn verbunden sind. Um den finanziellen Erfolg zu steigern, können Umsatzerlöse durch Maßnahmen wie Marketing, Produktinnovationen, Preisanpassungen oder die Erschließung neuer Märkte gesteigert werden. Es ist wichtig, dass Unternehmen kontinuierlich an der Steigerung ihrer Umsatzerlöse arbeiten, um langfristig erfolgreich zu sein. **
-
Wann Umsatzerlöse und wann Warenverkauf?
Umsatzerlöse entstehen, wenn ein Unternehmen Einnahmen aus dem Verkauf von Waren oder Dienstleistungen erzielt. Diese Einnahmen werden in der Gewinn- und Verlustrechnung ausgewiesen. Der Warenverkauf hingegen bezieht sich speziell auf den Verkauf von physischen Produkten, die das Unternehmen herstellt oder vertreibt. Während Umsatzerlöse den Gesamterlös aus dem Verkauf von Waren und Dienstleistungen darstellen, bezieht sich der Warenverkauf nur auf den Verkauf von physischen Produkten. Es ist wichtig, zwischen diesen Begriffen zu unterscheiden, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **
-
Wann wird an Umsatzerlöse gebucht?
Umsatzerlöse werden in der Regel dann gebucht, wenn ein Unternehmen seine Produkte oder Dienstleistungen an Kunden verkauft und die Leistung erbracht wurde. Dies bedeutet, dass die Einnahmen aus dem Verkauf in der Buchhaltung erfasst werden, sobald die Leistung abgeschlossen ist und der Kunde zahlungspflichtig ist. Die genaue Zeitpunkt der Buchung hängt von der jeweiligen Buchhaltungsmethode ab, wie z.B. der Ist- oder der Soll-Versteuerung. Es ist wichtig, Umsatzerlöse korrekt und zeitnah zu verbuchen, um ein genaues Bild der finanziellen Lage des Unternehmens zu erhalten und um die gesetzlichen Vorschriften einzuhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.